Kinh nghiệm xử lý và hệ lụy khi thông tin tài khoản ngân hàng bị mua bán trái phép
admin
05 Th9, 2026
Kinh nghiệm xử lý và hệ lụy khi thông tin tài khoản ngân hàng bị mua bán trái phép
Vụ việc cơ quan chức năng tỉnh Tuyên Quang xử phạt hành chính 9 người với tổng mức gần 800 triệu đồng vì liên quan đến mua bán thông tin tài khoản ngân hàng đặt ra nhiều câu hỏi về cách thức hoạt động, đối tượng bị tác động và mức độ rủi ro với người dùng. Bài viết này làm rõ diễn tiến, những điểm cần lưu ý và hệ quả pháp lý từ thông tin do cơ quan công an cung cấp.
Nguyên tắc xử lý và cơ sở pháp luật được áp dụng
Theo thông báo của Công an tỉnh Tuyên Quang, Phòng An ninh mạng và phòng, chống tội phạm sử dụng công nghệ cao đã ra quyết định xử phạt đối với 9 cá nhân về hành vi “Vi phạm quy định về hoạt động thanh toán”. Hình thức xử lý được thực hiện theo Điều 30, Nghị định số 340/2025/NĐ-CP ngày 25/12/2025 của Chính phủ, quy định chế tài hành chính trong lĩnh vực tiền tệ và ngân hàng.
Chuỗi sự việc: từ phát hiện đến kết luận
Lực lượng chức năng cho biết bằng việc giám sát và nắm tình hình trên không gian mạng, họ phát hiện hoạt động thu thập, mua bán thông tin liên quan đến tài khoản ngân hàng diễn ra trong một thời gian. Khoảng thời gian cơ quan nêu là từ tháng 10/2025 đến tháng 4/2026. Các nội dung thu hút sự chú ý được đăng trên một số hội, nhóm mạng xã hội như “KIC sonla” và “KYC kiếm tiền”.
Những bài đăng này sử dụng lời kêu gọi tìm người mở tài khoản online với nhiều lời mời hấp dẫn, hướng tới đối tượng còn trẻ tuổi—chẳng hạn các thông điệp như “mở tài khoản nhận tiền hoa hồng” hay “chỉ cần căn cước công dân và điện thoại là có tiền”. Những chiêu thức như vậy khiến học sinh, sinh viên – nhóm có hiểu biết pháp lý hạn chế – trở thành mục tiêu dễ bị dụ.
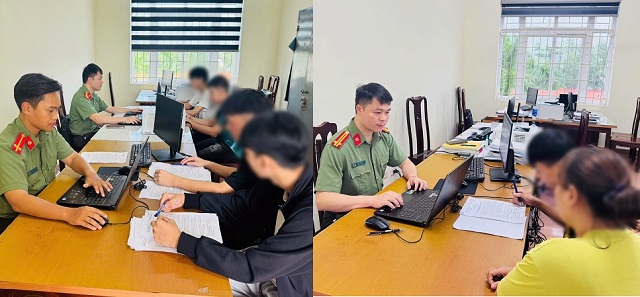
Công an làm việc với các trường hợp vi phạm. Ảnh: Công an tỉnh Tuyên Quang.
Ai là những người bị xử phạt và phạm vi hành vi
Qua công tác điều tra, cơ quan Công an xác định 9 cá nhân có hành vi mua bán trái phép dữ liệu tài khoản. Danh sách bao gồm N.X.B., N.B.Q., T.H.Q.V., T.Q.T. (cùng sinh năm 2007, trú xã Linh Hồ, Tuyên Quang); V.M.B. (SN 2007, xã Lũng Cú, Tuyên Quang); L.Q.T. (SN 2007, xã Niêm Sơn, Tuyên Quang); V.M.S. (SN 2007, xã Mèo Vạc, Tuyên Quang); L.H.D. (SN 2007, xã Tân Uyên, Lai Châu) và D.T.A. (SN 2009, xã Liên Bão, Bắc Ninh).
Theo kết quả xác minh, các đối tượng này đã mua bán trái phép thông tin của 34 tài khoản ngân hàng. Hành vi rơi vào nhóm vi phạm liên quan hoạt động thanh toán nên cơ quan chức năng lựa chọn xử phạt hành chính theo quy định đã nêu.
Tại sao nhóm tuổi trẻ dễ bị lôi kéo?
Các chiến dịch tuyển người mở tài khoản trực tuyến thường nhắm vào người trẻ vì nhiều lý do: nhu cầu thu nhập phụ, ít cảnh giác với rủi ro pháp lý, và thói quen dùng mạng xã hội cao. Tin nhắn, bài viết quảng cáo việc kiếm tiền nhanh bằng cách cung cấp giấy tờ tùy thân đánh trúng tâm lý tiện lợi của nhóm này.
Sự pha trộn giữa lời hứa lợi ích tài chính tức thì và quy trình thực hiện đơn giản (chỉ cần căn cước và điện thoại) khiến nhiều người không cân nhắc kỹ hậu quả liên quan đến quyền riêng tư và trách nhiệm pháp lý khi cung cấp thông tin cá nhân.
Những dấu hiệu cảnh báo khi gặp lời mời liên quan tài khoản ngân hàng
- Yêu cầu cung cấp thông tin cá nhân nhạy cảm kèm theo hứa trả hoa hồng lớn;
- Quy trình yêu cầu hồ sơ, ký tên hoặc cung cấp mã OTP thông qua người không rõ danh tính;
- Sự xuất hiện của bài đăng trên các nhóm kín, quảng cáo mời gọi mở tài khoản để “nhận tiền” mà không giải thích rõ mục đích;
- Áp lực thời gian hoặc lợi ích quá lớn so với công sức bỏ ra.
Nếu nhận thấy những dấu hiệu trên, người dùng nên tạm dừng, hỏi rõ mục đích sử dụng tài khoản và liên hệ ngân hàng hoặc cơ quan công an nếu nghi ngờ hành vi gian lận.
Vấn đề xác thực và đạo đức đưa tin cũng là một khía cạnh cần cân nhắc khi nội dung liên quan lan truyền trên mạng; độc giả có thể tham khảo thêm phân tích về phản ứng xã hội và trách nhiệm truyền thông trong các sự kiện tin tức gây sốc tại Phản ứng công chúng và trách nhiệm truyền thông.
Phương án xử lý của cơ quan chức năng và khuyến nghị
Trong vụ việc Tuyên Quang, bước xử phạt hành chính được chọn làm biện pháp chính nhằm răn đe. Tuy nhiên, việc xử lý còn cần kết hợp với tuyên truyền pháp luật, kiểm soát nội dung trên nền tảng xã hội và phối hợp với ngân hàng để rà soát tài khoản có dấu hiệu bất thường.
Bên cạnh chế tài, các cơ quan quản lý nên tập trung nâng cao nhận thức cho nhóm học sinh, sinh viên; các tổ chức giáo dục và gia đình cần hướng dẫn trẻ về hậu quả khi chia sẻ giấy tờ tùy thân, mã OTP, hoặc cho người lạ mượn tài khoản.
Với những vụ án có tính chất bạo lực hay xâm phạm nghiêm trọng khác, lực lượng điều tra cũng áp dụng biện pháp truy cứu trách nhiệm hình sự nếu hành vi đủ yếu tố cấu thành. Các trường hợp bạo lực gây hậu quả nghiêm trọng trên địa bàn từng được báo chí đưa tin, ví dụ như Mâu thuẫn sau cuộc nhậu ở Bắc Ninh, cho thấy phạm vi can thiệp của cơ quan chức năng trong các vụ việc hình sự.
Hậu quả với người cung cấp thông tin và bên mua
Người cung cấp thông tin tài khoản có thể chịu cả rủi ro pháp lý và kinh tế: nếu tài khoản bị lợi dụng cho hành vi phạm pháp, chủ tài khoản có thể bị liên lụy trong quá trình điều tra; đồng thời họ còn mất quyền kiểm soát tài chính cá nhân. Bên mua thông tin, ngoài xử phạt hành chính, có thể bị buộc khắc phục hậu quả hoặc bị truy cứu hình sự nếu hành vi đạt mức nghiêm trọng hơn.
Trong bối cảnh nhiều vấn đề pháp lý liên quan quyền sử dụng tài sản và trách nhiệm của chủ tài khoản, độc giả cũng nên tìm hiểu thêm về quyền lợi và trách nhiệm khi tài sản bị ảnh hưởng, ví dụ các bài phân tích về quyền sở hữu bất động sản và các phương án xử lý pháp lý có liên quan ở góc độ dân sự: Quyền sở hữu chung cư khi hết niên hạn.
Lưu ý thực tế dành cho người dùng
Ở góc độ phòng ngừa, mỗi cá nhân nên thực hiện một số biện pháp cơ bản: không cung cấp giấy tờ tùy thân cho người lạ, không chia sẻ mã OTP, kiểm tra thông báo giao dịch từ ngân hàng thường xuyên và đặt mật khẩu mạnh cho các dịch vụ liên quan. Khi phát hiện dấu hiệu tài khoản bị sử dụng bất thường, cần báo ngay cho ngân hàng để tạm khóa trước khi báo cơ quan công an.
Với phụ huynh và nhà trường, việc hướng dẫn kỹ năng số cho học sinh là cần thiết: hiểu rõ hậu quả pháp lý và rủi ro tài chính khi cung cấp thông tin cá nhân trên môi trường mạng.
Kết luận: trách nhiệm cá nhân và vai trò hệ thống
Vụ xử phạt tại Tuyên Quang nhắc lại rằng mua bán thông tin tài khoản ngân hàng không chỉ là vi phạm hành chính mà còn làm lộ ra những lỗ hổng trong nhận thức và quản lý trên môi trường số. Cần có sự kết hợp giữa chế tài, xử lý kỹ thuật tại nền tảng mạng xã hội, vai trò của ngân hàng và công tác nâng cao nhận thức để giảm thiểu rủi ro cho người dân, đặc biệt là giới trẻ.
Nếu bạn nghi ngờ một lời mời mở tài khoản hoặc gặp nội dung mời chào có dấu hiệu lừa đảo, hãy giữ cảnh giác, xác minh nguồn tin và liên hệ cơ quan chức năng khi cần thiết.
Lưu ý: Nội dung mang tính tham khảo, không thay thế cho việc chẩn đoán, thăm khám và điều trị y khoa chuyên nghiệp. Vui lòng tham khảo ý kiến bác sĩ hoặc chuyên gia y tế trước khi áp dụng.